


Noviembre es el mes del modelo 232. Si durante 2025 tu empresa ha realizado
Modelo 232: quién está obligado a presentarlo, requisitos e instrucciones para 2026
Publicado:5 Nov 2026
Table of Contents
ToggleNoviembre es el mes del modelo 232. Si durante 2025 tu empresa ha realizado operaciones con sus socios, sus administradores, los familiares de estos o bien a realizado operaciones con entidades o personas ubicadas en territorios considerados como paraísos fiscales, es posible que tenga que presentar el modelo 232 antes del 30 de noviembre de 2026.
En este artículo te explicamos de forma clara qué es el modelo 232, quién está obligado a presentarlo, qué requisitos y límites hay que revisar, cuándo hay que presentarlo y cómo se rellena según las instrucciones de la Agencia Tributaria.
En resumen: ¿quién está obligado a presentar el modelo 232?
Las sociedades que tributan en el Impuesto sobre Sociedades, los establecimientos permanentes de no residentes y determinadas entidades en atribución de rentas constituidas en el extranjero con presencia en España, cuando en el ejercicio hayan realizado operaciones vinculadas que superen alguno de estos límites:
- Más de 250.000 € con una misma persona o entidad vinculada.
- Más de 100.000 € en operaciones específicas del mismo tipo.
- Más del 50 % de la cifra de negocios en operaciones del mismo tipo y método de valoración.
Las operaciones con paraísos fiscales se declaran siempre, sea cual sea su importe.
Plazo: del 1 al 30 de noviembre si el ejercicio coincide con el año natural.
¿Qué es el MODELO 232 y para qué sirve?
El modelo 232 es la declaración informativa de operaciones vinculadas y de operaciones y situaciones relacionadas con países o territorios calificados como paraísos fiscales. Es una declaración anual y meramente informativa: con ella no se paga ningún impuesto.
Desde 2016 recoge la información que antes se incluía en varios cuadros del Impuesto sobre Sociedades (modelo 200). Su finalidad es que la Agencia Tributaria conozca estas operaciones y pueda comprobar que se han valorado a precio de mercado, es decir, como lo habrían pactado dos partes independientes.
Un matiz importante: presentar el modelo 232 no acredita por sí solo que el precio sea de mercado ni sustituye a la documentación de precios de transferencia cuando esta es obligatoria. Son obligaciones distintas, como veremos más adelante.
¿Qué es una Operación Vinculada?
Una operación vinculada es la que se realiza entre una sociedad y personas o entidades con las que mantiene una relación especial. El artículo 18.2 de la Ley del Impuesto sobre Sociedades (LIS) enumera los supuestos de vinculación:
Supuestos de vinculación (art. 18.2 LIS)
Socios
Entre la sociedad y sus socios o partícipes con una participación igual o superior al 25 %.
Administradores
Entre la sociedad y sus consejeros o administradores (de hecho o de derecho), salvo la retribución por el ejercicio de sus funciones.
Familiares
Entre la sociedad y el cónyuge o los parientes, hasta el tercer grado, de sus socios, consejeros o administradores.
Grupo
Entre dos sociedades del mismo grupo (art. 42 del Código de Comercio).
Administradores del grupo
Entre una sociedad y los consejeros o administradores de otra sociedad del mismo grupo.
Participación indirecta
Entre una sociedad y otra participada por ella indirectamente en al menos un 25 %.
Socios comunes
Entre dos sociedades participadas, directa o indirectamente, en al menos un 25 % por los mismos socios o sus familiares.
Establecimientos permanentes
Entre una sociedad residente en España y sus establecimientos permanentes en el extranjero.
¿Hasta qué grado de parentesco hay vinculación?
Esta es una de las preguntas más recurrentes entre empresas familiares y el que más duda genera.
El parentesco se cuenta por generaciones e incluye tanto la consanguinidad como la afinidad (la familia del cónyuge):
1.er grado
Padres e hijos (y suegros, yernos y nueras).
2.º grado
Abuelos, nietos y hermanos (y cuñados).
3.er grado
Bisabuelos, bisnietos, tíos y sobrinos.
4.º gradoFuera de vinculación
Primos hermanos: quedan fuera del perímetro de vinculación.
¿Qué implica esto en la práctica?
Las operaciones comerciales o financieras realizadas entre la sociedad y un primo hermano del socio o administrador (o con una empresa propiedad de dicho primo hermano) se tratan como operaciones entre partes totalmente independientes y no tienen la consideración de operación vinculada ni exigen reportarse en el Modelo 232 por esta vía
¿Quién está obligado a presentar el modelo 232?
La obligación de presentar el Modelo 232 recae sobre determinados contribuyentes y depende del tipo de operaciones realizadas o de los volúmenes económicos alcanzados durante el ejercicio fiscal.
Según las instrucciones de la AEAT, tienen la obligación de presentar el modelo 232:
1
Impuesto sobre Sociedades
Los contribuyentes del Impuesto sobre Sociedades.
2
IRNR con EP
Los contribuyentes del Impuesto sobre la Renta de no Residentes que actúen mediante establecimiento permanente en España.
3
Atribución de rentas
Las entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español.
Pero no basta con tener operaciones vinculadas: la obligación solo nace cuando se supera alguno de los umbrales que te explicamos a continuación.
Umbrales económicos en operaciones vinculadas
Pertenecer a un grupo o realizar transacciones entre partes vinculadas no exige la presentación automática del modelo, salvo que se supere alguno de los siguientes límites:
250.000 €
por persona o entidad vinculada
Cómo se calcula
Suma de las operaciones realizadas en el ejercicio con la misma persona o entidad vinculada (excepto operaciones específicas).
¿Hay que declarar? Sí, si supera 250.000 €
100.000 €
en operaciones específicas
Cómo se calcula
Suma de las operaciones específicas del mismo tipo, con independencia del método de valoración y del importe con cada vinculada.
¿Hay que declarar? Sí, si supera 100.000 €
50 %
de la cifra de negocios
Cómo se calcula
Suma de las operaciones del mismo tipo y método de valoración, con independencia del importe con cada vinculada.
¿Hay que declarar? Sí, si supera el 50 % del importe neto de la cifra de negocios
Obligación por otros supuestos (sin límite mínimo general)
También es obligatorio cumplimentar el Modelo 232 en los siguientes casos especiales:
- Operaciones o tenencia de valores en paraísos fiscales: Entidades que efectúen operaciones o posean valores en países o territorios calificados como paraísos fiscales (jurisdicciones no cooperativas), independientemente de su importe y sin limitarse a empresas del grupo (incluye cualquier proveedor o entidad residente en dichos territorios).
- Reducción por activos intangibles (Patent Box): Entidades que apliquen la reducción de la base imponible del artículo 23 de la Ley del Impuesto sobre Sociedades por obtener rentas procedentes de la cesión de intangibles a entidades vinculadas.
Operaciones excluidas de la obligación
Quedan exentas de declararse en el Modelo 232 las siguientes operaciones:
- Operaciones realizadas entre entidades pertenecientes al mismo grupo de consolidación fiscal.
- Operaciones entre Agrupaciones de Interés Económico (AIE) o Uniones Temporales de Empresas (UTE) y sus miembros (salvo ciertas excepciones de exención por establecimientos en el extranjero).
- Operaciones realizadas en el marco de ofertas públicas de venta (OPV) o de adquisición de valores (OPA).
¿Cuándo hay que presentar el modelo 232? Conoce los plazos
El modelo 232 se presenta en el mes siguiente a los diez meses posteriores a la conclusión del período impositivo (art. 4 de la Orden HFP/816/2017).
¿Cómo se calcula el plazo del modelo 232?
1
Cierre del ejercicio
Fin del período impositivo
→
2
+ 10 meses
Se dejan transcurrir diez meses completos
→
3
Mes de presentación
El mes siguiente a esos diez meses
El modelo 232 se presenta en el mes siguiente a los diez meses posteriores a la conclusión del período impositivo. Art. 4 de la Orden HFP/816/2017
Ejemplo típico de cuándo se presenta el modelo 232
Ejercicio = año natural Lo más habitual
Ejemplo
Ejercicio del 1 de enero al 31 de diciembre de 2025.
Del 1 al 30 de noviembre de 2026Plazo de presentaciónEjercicio distinto del año natural
Ejemplo
Ejercicio con cierre el 30 de junio de 2026. Los 10 meses posteriores terminan el 30 de abril de 2027.
Mayo de 2027Plazo de presentación: el mes siguienteInstrucciones del modelo 232: cómo se presenta y se rellena
¿Cómo se presenta?
- Solo por vía electrónica, a través de la Sede electrónica de la Agencia Tributaria.
- Es necesario el NIF de la entidad y un certificado electrónico.
- Puede presentarlo la propia empresa, su representante legal o voluntario o un colaborador social (como una asesoría), que utilizará su propio certificado.
- Plazo de presentación: Se presenta en el mes siguiente a los diez meses posteriores al cierre del período impositivo.
¿Cómo se rellena? Los datos clave
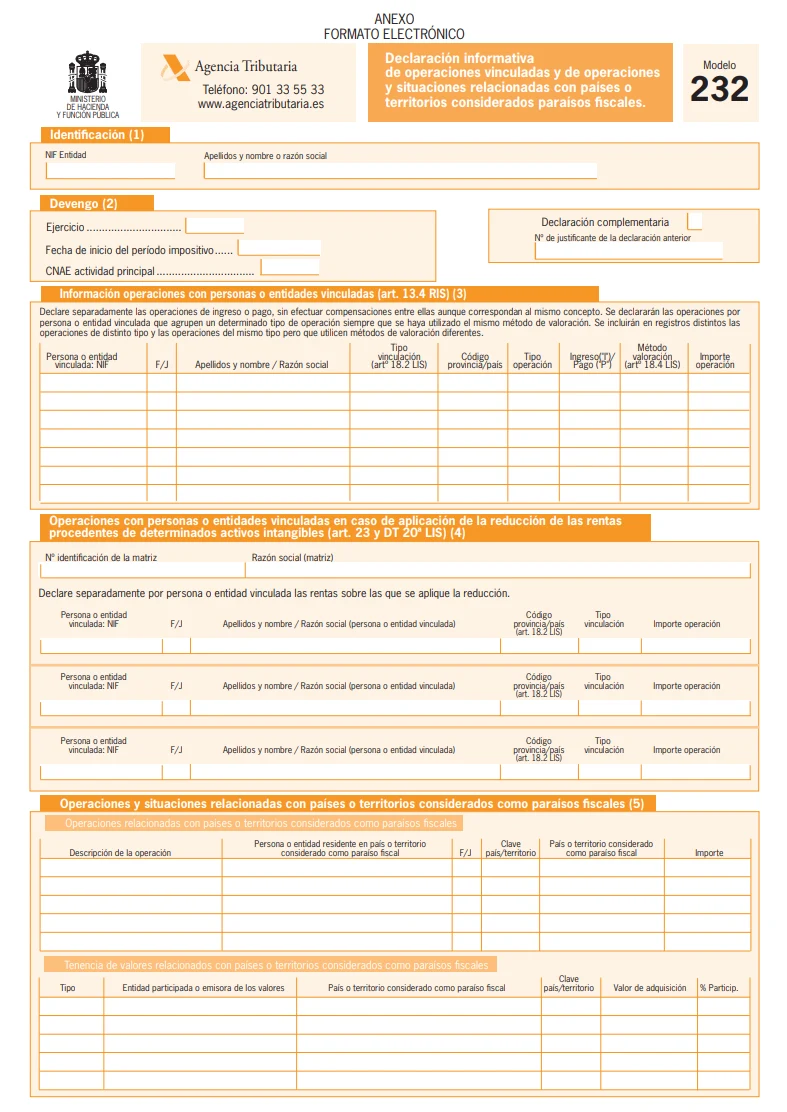
En la mayoría de las pymes solo hay que cumplimentar el apartado A (operaciones con personas o entidades vinculadas). Estos son los datos en los que más errores se cometen:
Ingreso (I) o pago (P)
Ingresos y pagos se declaran por separado, sin compensarlos, aunque correspondan al mismo concepto.
Error frecuente: declarar solo el saldo neto.
Importe sin IVA
El importe de cada operación se consigna en euros y sin incluir el IVA.
Error frecuente: tomar el total de la factura.
Tipo de operación y método
Cada registro lleva su clave de operación (1 a 11) y su método de valoración. Si un mismo tipo usa métodos distintos, va en registros distintos.
Error frecuente: confundir refacturación (11) con servicio (6).
Tipo de vinculación
Se indica la letra del art. 18.2 LIS que corresponde a la relación con la persona o entidad vinculada.
Error frecuente: no identificar a los familiares hasta 3.er grado.
¿Lo revisamos por ti?
Comprobamos si estás obligado, clasificamos tus operaciones y presentamos el modelo 232 dentro de plazo.
Escríbenos por WhatsApp
¿Y si me he equivocado?
Desde la propia presentación electrónica se puede elegir «Modificar declaración» y presentar una declaración complementaria (para añadir registros) o sustitutiva (para modificar o dar de baja registros). En ambos casos, la nueva declaración sustituye a la anterior.
Preguntas frecuentes sobre el modelo 232
¿Hay que pagar algo con el modelo 232?
No. Es una declaración informativa: no tiene resultado a ingresar.
¿Los autónomos tienen que presentar el modelo 232?
No como declarantes, porque está dirigido a contribuyentes del Impuesto sobre Sociedades, establecimientos permanentes y determinadas entidades en atribución de rentas. Pero si un autónomo opera con su sociedad, es la sociedad la que puede tener que declarar esa operación.
¿El sueldo del administrador se declara en el modelo 232?
La retribución por el ejercicio de las funciones de administrador no es operación vinculada. Sí lo son otros pagos entre el administrador y la sociedad, como alquileres, préstamos o servicios profesionales.
¿Dos sociedades con el mismo administrador están vinculadas?
No automáticamente. Hay que revisar los supuestos del art. 18.2 LIS, por ejemplo si existen socios comunes con un 25 % o más.
¿Los importes se declaran con IVA?
No. Las instrucciones de la AEAT indican que el importe se consigna en euros y sin incluir el IVA.
¿Si presento el modelo 232 ya no tengo que documentar las operaciones?
No. La obligación de informar y la de documentar son independientes.
¿Qué pasa si no presento el modelo 232 o lo presento fuera de plazo?
No presentar una declaración informativa obligatoria, o hacerlo fuera de plazo o con datos incorrectos, es una infracción tributaria sancionable. Además, las operaciones vinculadas son un área prioritaria de comprobación para la Agencia Tributaria.
¿Necesitas ayuda con el modelo 232?
Determinar si existe vinculación, qué operaciones computan y con qué clave se declaran exige revisar cada caso con detalle. En Grupo MEDALVA te ayudamos.
¿Tienes dudas con tu modelo 232?
Cuéntanos tu caso y te decimos si estás obligado a presentarlo. El plazo termina el 30 de noviembre.

